簡述
- Strategy 於 9 月 8 日至 13 日期間,以 1.393 億美元回購了 1,420,467 股其 STRC 優先股,資金完全來自其美元現金儲備。
- 該公司連續第二週未購買任何比特幣,持倉穩定在 845,050 BTC,以 637.3 億美元購入,平均每枚 75,412 美元。
- Strategy 的 20 億美元數位信用證券回購計畫下仍有約 10.5 億美元額度,另有 10 億美元仍可用於 MSTR 股票回購。
根據週一向美國證券交易委員會提交的 8-K 文件,Strategy 在截至 9 月 13 日的一週內,以 1.393 億美元回購了 1,420,467 股其 STRC 優先股。
這較前一週該比特幣儲備公司花費的 1.763 億美元有所回落,當時其董事會將授權額度加倍,使其數位信用證券回購計畫達到 20 億美元。每一美元都來自美元現金,這是管理層用於回購、股息和比特幣購買的流動性池。
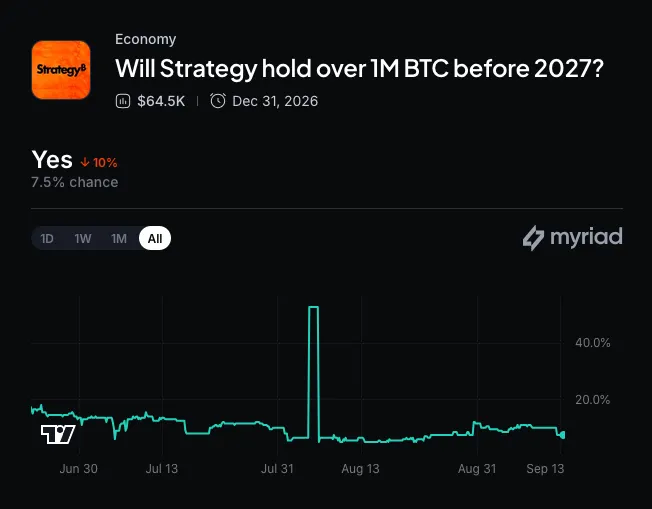
該公司在該期間內沒有買入或賣出任何比特幣,使其持倉連續第二週維持在 845,050 BTC 不變。Strategy 以 637.3 億美元購入該批持倉,平均每枚 75,412 美元,包含手續費。
Strategy 沒有回購其任何 STRF、STRK 或 STRD 優先股,也沒有回購任何 MSTR 普通股。在 20 億美元的數位信用證券計畫下,仍有約 10.5 億美元可用,而另一項針對 MSTR 股票的 10 億美元授權則尚未動用。
截至 9 月 13 日,該公司的美元餘額為:美元儲備中 51.0 億美元,用於支持優先股股息和利息支付;美元現金中 13.0 億美元。這較一週前的 14.4 億美元有所下降,幾乎與回購 STRC 所花費的 1.393 億美元完全吻合。
根據 Strategy 自家的信用儀表板,假設比特幣年化報酬率為 10%、波動率為 40%,且比特幣價格接近 77,266 美元,STRC 的 BTC 信用利差——即該證券相對於 Strategy 比特幣抵押品定價所隱含的風險溢價——約為 57 個基點。
這使該證券在 Strategy 自家的標準上仍處於投資級別,該標準將任何低於 150 個基點的項目標示為投資級。同一儀表板顯示,Strategy 的比特幣儲備總額為 662 億美元,相對於 2.48% 的混合損益兩平年化報酬率,存續期間為 40.3 年。
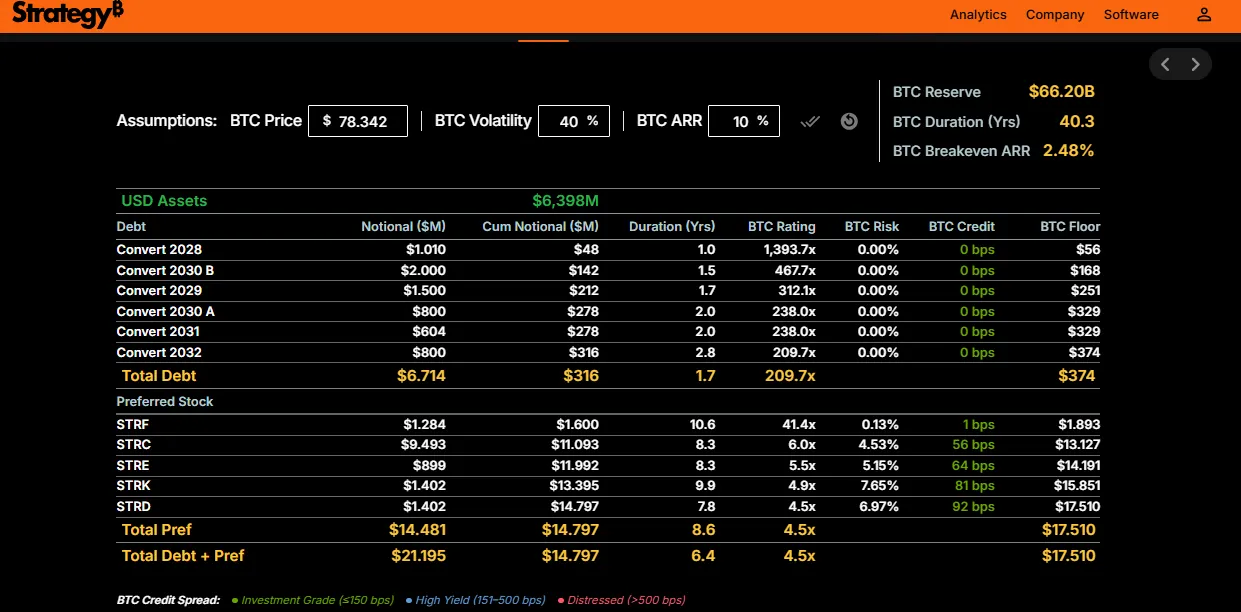
簡單來說,基點基本上是金融專家談論微小百分比的一種方式——一個基點等於 0.01%,所以 57 個基點就是 0.57%。把「比特幣信用利差」想像成一個安全差距:它代表這項投資相較於更安全的投資所帶來的額外成本或風險。
Strategy 有一條規則:只要這項風險維持在 150 個基點(1.5%)以下,他們就認為這項投資非常安全,或者說「投資級」。
2.48% 的損益兩平報酬率是 Strategy 每年需要其比特幣成長以支付成本的最低幅度,而 40.3 年的存續期間意味著他們有非常長的時間來達成這個目標,讓他們對短期價格下跌擁有巨大的緩衝。
所以,至少在紙面上,情況看起來沒問題,尤其是如果比特幣持續上漲的話。
回購放緩之際,Strategy 正等待一項 MSCI 提案的消息,該提案可能會將像 Strategy 這樣的「非營運公司」從其全球股票基準中剔除。
該諮詢的回饋意見將於 9 月 30 日截止,決定預計於 10 月 16 日做出——這個日期可能會牽動數十億美元與 Strategy 指數權重掛鉤的被動基金資金流。