Original | Odaily Planet Daily (@OdailyChina)
Author|Azuma (@azuma_eth)
Em 28 de outubro, a gigante global de chips de memória SK Hynix divulgou um relatório financeiro para o terceiro trimestre do ano fiscal de 2026 que só pode ser descrito como "explosivo".
Impulsionada tanto pelo boom da infraestrutura de IA quanto pela escassez de oferta de produtos de alto valor agregado, a receita trimestral da SK Hynix ultrapassou a marca de 100 trilhões de won pela primeira vez em sua história; o lucro operacional explodiu, disparando 632,1% em relação ao ano anterior; o lucro líquido ficou em 39,77 trilhões de won, também um aumento de 215,7% em relação ao ano anterior.
Ao mesmo tempo, a SK Hynix não apenas revelou um plano anual de retorno aos acionistas totalizando 100 trilhões de won, mas também afirmou publicamente: "A escassez global de oferta de chips de memória persistirá ao longo da segunda metade da década de 2020 e continuará até 2030."
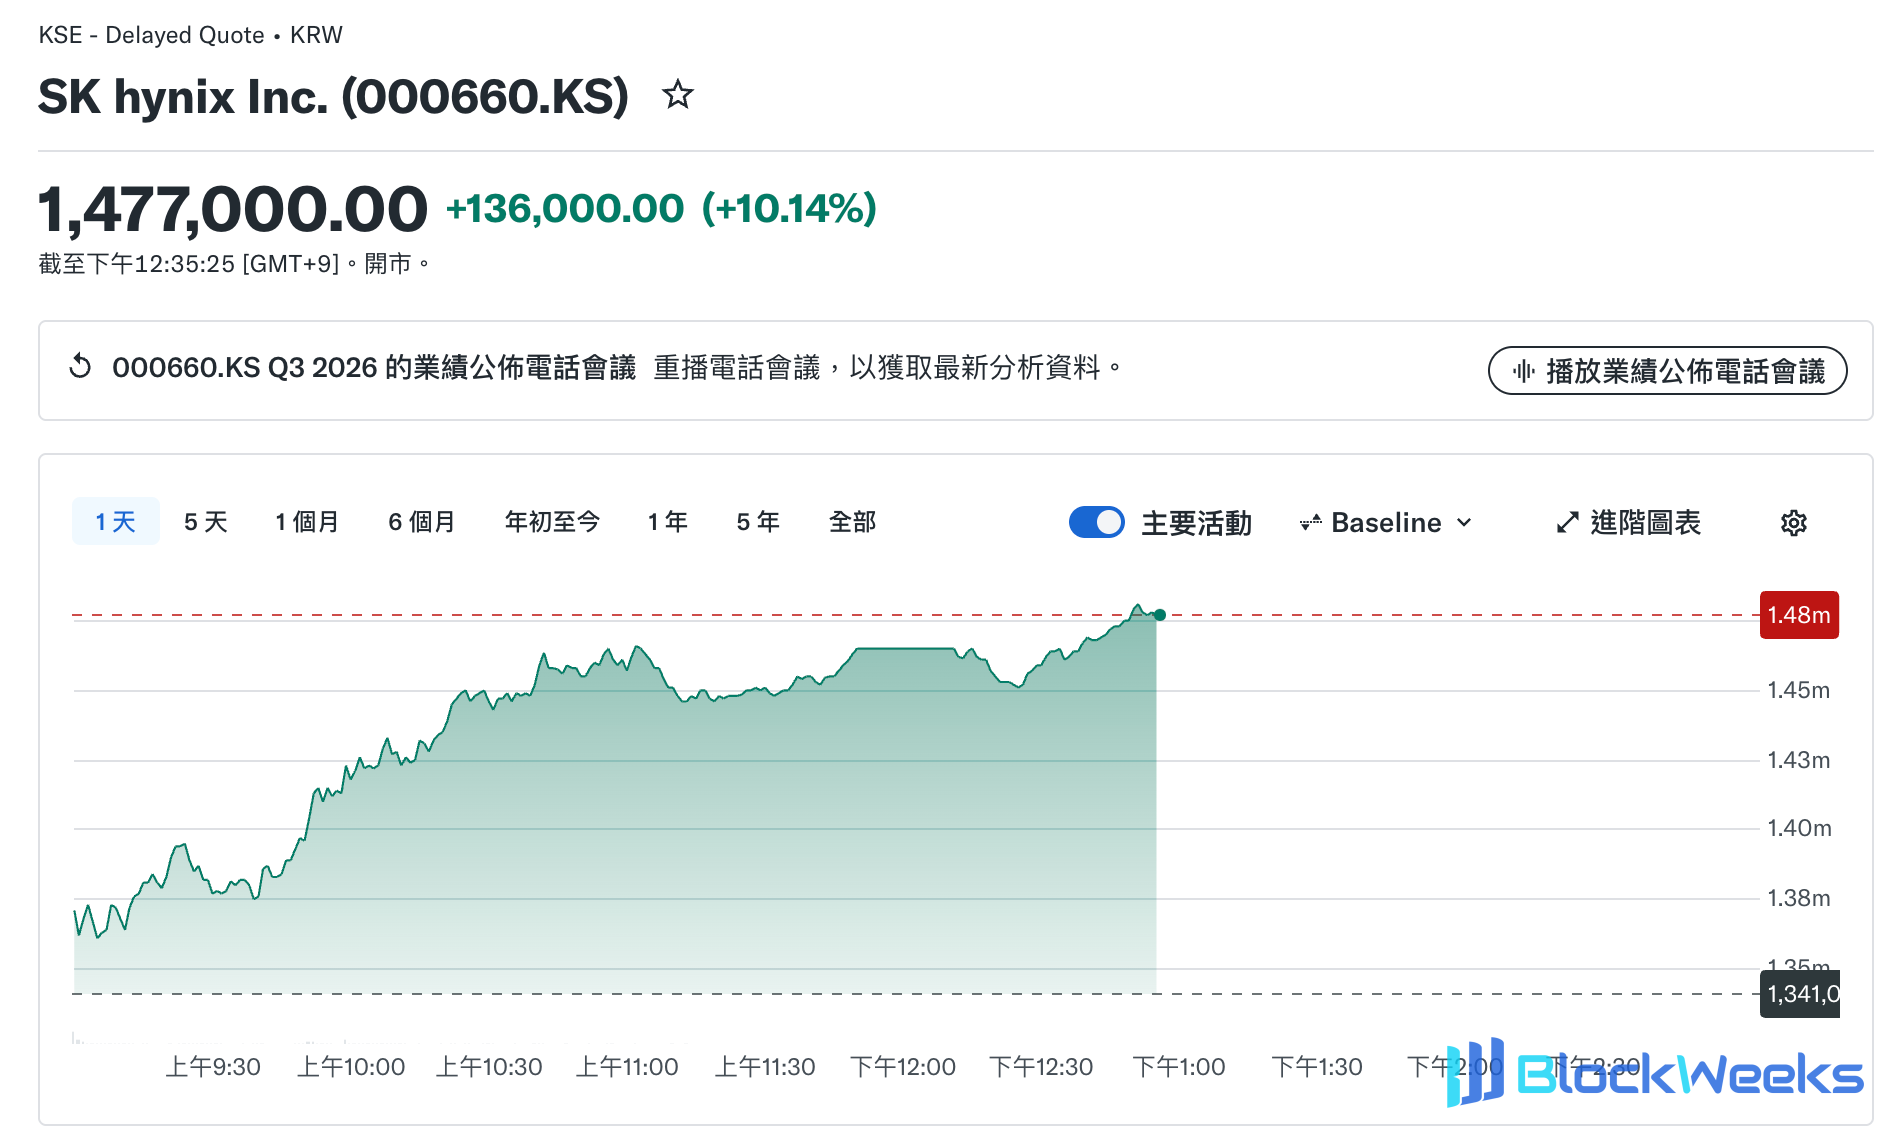
Impulsionada por este forte relatório de resultados, o preço das ações da SK Hynix subiu correspondentemente no mercado de ações coreano hoje, impulsionando ganhos coletivos entre os pares de memória nos mercados asiáticos e até mesmo no after-hours trading dos EUA, bem como no setor upstream de equipamentos semicondutores. Até as 12h35, horário local na Coreia do Sul, a SK Hynix estava cotada provisoriamente a 1.477.000 won, alta de 10,14% no dia.
Dados Explosivos: Receita Rompe Historicamente a Marca de Cem Trilhões
O relatório financeiro mostra que, no terceiro trimestre do ano fiscal de 2026 (julho-setembro), a SK Hynix entregou um boletim bastante exagerado.
- Receita: 104,62 trilhões de won (aproximadamente US$ 78,32 bilhões), alta de 32% em relação ao trimestre anterior e um salto de mais de 320% em relação ao ano anterior. A receita trimestral cruzou o limiar de 100 trilhões de won pela primeira vez, superando em muito as expectativas do mercado de cerca de 98 trilhões de won.
- Lucro Operacional: 83,33 trilhões de won (aproximadamente US$ 62,38 bilhões), um surto impressionante de mais de 630% em relação ao ano anterior, superando em muito as expectativas do mercado (aproximadamente 76,7 trilhões de won). O que mais chocou o mercado foi a qualidade do lucro — a margem operacional trimestral se aproximou de 80% (um aumento adicional de 4 pontos percentuais em relação ao trimestre anterior), o que significa que, para cada 100 won de chips que a Hynix vende, quase 80 won são diretamente convertidos em lucro operacional. Esse poder de precificação quase monopolista supera até mesmo o da grande maioria dos gigantes de software de ativos leves.
- Lucro Líquido: 39,78 trilhões de won (aproximadamente US$ 29,78 bilhões), alta de 216% em relação ao ano anterior, mas queda de 58% em relação ao trimestre anterior, e também abaixo das expectativas do mercado de 60,73 trilhões de won.
- Fluxo de Caixa: No final do terceiro trimestre, o caixa e equivalentes de caixa haviam atingido 114,5 trilhões de won (aproximadamente US$ 85,72 bilhões), um aumento de 26,5 trilhões de won em relação ao final do trimestre anterior, enquanto os empréstimos diminuíram 2,8 trilhões de won, para 15,8 trilhões de won. Consequentemente, a posição líquida de caixa se expandiu para 98,7 trilhões de won (aproximadamente US$ 78,39 bilhões), com a riqueza contábil em seu pico histórico.
Deve-se notar que, embora a métrica de lucro líquido tenha ficado cerca de um terço abaixo das expectativas do mercado, isso não foi uma estagnação nos fundamentos do negócio, mas sim um "impairment contábil" causado por uma combinação de múltiplos fatores não operacionais. Por um lado, a empresa concentrou este ano a realização de enormes ganhos de investimento com a japonesa Kioxia, o que gerou grandes provisões fiscais; por outro lado, ganhos e perdas cambiais, bem como recompras e cancelamentos de ações totalizando dezenas de trilhões de won, compensaram drasticamente o lucro líquido do período nos livros contábeis.
Mais do que HBM: o aumento de preços da memória tradicional é o verdadeiro "amplificador de lucros"
No passado, quando pessoas de fora mencionavam a SK Hynix, sua primeira reação costumava ser "o senhor do HBM (memória de alta largura de banda) por trás da Nvidia". Mas no terceiro trimestre, o que realmente impulsionou a receita da empresa ao patamar de cem trilhões de won foi, na verdade, a ressonância de dois motores: "iteração de HBM de ponta + aumentos abrangentes de preços da memória tradicional".
No segmento de ponta, o domínio do HBM permanece sólido. Com a capacidade da fábrica M15X totalmente ampliada antes do final do ano, o HBM4, de prêmio mais alto, foi totalmente liberado para embarque. A administração deu claramente um cronograma — no quarto trimestre deste ano, o HBM4 ultrapassará oficialmente o HBM3E tanto em volume de embarques quanto em escala de receita, tornando-se o pilar absoluto.
Mas no terceiro trimestre, o que merece mais atenção é, na verdade, a explosão do DRAM tradicional e da NAND flash. Porque, ao longo dos últimos dois anos, os três grandes fabricantes de memória (Hynix, Samsung, Micron) deslocaram coletivamente capacidade avançada e despesas de capital para o HBM, drenando inadvertidamente o pool de oferta da memória tradicional. No contexto de data centers de IA adquirindo freneticamente DDR5 para servidores e unidades de estado sólido empresariais (eSSD) de alta capacidade de 321 camadas, o equilíbrio entre oferta e demanda da memória tradicional virou completamente.
Os dados mostram que no terceiro trimestre, os preços médios de DRAM e NAND da SK Hynix dispararam cerca de 20% e 25% em relação ao trimestre anterior, respectivamente. A Counterpoint Research analisou o caso, afirmando que, embora o HBM certamente tenha definido o tom para margens brutas elevadas, os rápidos aumentos de preços do DRAM tradicional e da NAND de grande volume em um curto período foram o maior impulsionador por trás do salto exponencial dos lucros neste trimestre.
Plano de retorno aos acionistas de cem trilhões de won
Junto com o anúncio dos resultados, a SK Hynix anunciou oficialmente uma iniciativa de retorno aos acionistas sem precedentes, estimulando ainda mais o sentimento do mercado.
A SK Hynix anunciou: Para o ano fiscal de 2026, retornará aproximadamente 100 trilhões de won (cerca de US$ 74,86 bilhões) no total aos acionistas, cumprindo integralmente seu compromisso de usar mais de 50% do fluxo de caixa livre (FCF) para retorno aos acionistas. O plano de implementação específico é dividido em duas grandes partes:
- Dividendos em dinheiro: O dividendo anual total em dinheiro ultrapassará 30 trilhões de won. Entre eles, apenas o dividendo do terceiro trimestre é de 20.000 won por ação — notavelmente, isso inclui um dividendo especial de 10.000 won por ação. A SK Hynix declarou explicitamente que isso é para retornar à maioria dos ganhos realizados este ano por meio de seu investimento estratégico na japonesa Kioxia aos acionistas sem reservas.
- Recompra e cancelamento de ações: O plano para o ano inteiro é implementar mais de 60 trilhões de won em recompras e cancelamentos de ações. Além dos 40 trilhões de won em recompras anunciados anteriormente em agosto e concluídos na semana passada, o conselho aprovou ainda um plano adicional de recompra de 20 trilhões de won na quarta-feira desta semana (cerca de metade para cancelamento, enquanto a outra metade é reservada para incentivos de desempenho dos funcionários).
Por trás dessa série de movimentos generosos, há, na verdade, uma consideração sofisticada de jogo de capital. Na reunião de resultados de hoje, o CEO da SK Hynix, Kwak Noh-jung, confirmou pessoalmente que, dado o atual ambiente ruim do mercado financeiro, a empresa decidiu suspender a revisão de um IPO nos EUA para sua subsidiária de NAND, a Solidigm.
Anteriormente, o mercado temia que a listagem independente da Solidigm diluísse o patrimônio dos acionistas da controladora, ou que a expansão contínua de capacidade arrastasse o fluxo de caixa da Hynix. Agora, a administração interrompeu decisivamente o IPO, por um lado, e, por outro, apresentou os frutos do investimento na Kioxia e realizou recompras e cancelamentos de ações em larga escala, com a clara intenção de enviar um sinal mais positivo ao mercado — o fluxo de caixa atual da empresa é totalmente autossuficiente e não precisa "sangrar" externamente por meio de uma listagem separada, e os interesses dos acionistas continuam sendo a prioridade máxima.
Perspectiva do setor: escassez de oferta continuará até 2030
Por que a SK Hynix ousa distribuir 100 trilhões de won de uma só vez neste momento? A confiança provavelmente decorre de sua absoluta certeza sobre a prosperidade do setor nos próximos quatro anos.
No relatório financeiro, a SK Hynix deu um julgamento claro sobre a situação de oferta e demanda de médio e longo prazo do setor, acreditando que a escassez de oferta continuará até 2030 — o investimento em IA se expandiu de algumas gigantes da nuvem para estados soberanos e empresas comuns, e a demanda futura do mercado será assumida pela "IA Física", como direção autônoma e inteligência incorporada, enquanto o lado da oferta permanece restrito pelas altíssimas barreiras técnicas dos processos avançados (como o processo 1c) e pelos longos ciclos de construção de fábricas de wafers. O padrão de escassez de oferta continuará até 2030, e o pico de lucros está longe de chegar.
Nesse contexto, a SK Hynix agora assinou acordos de longo prazo, geralmente de cinco anos, com 14 clientes principais em todo o mundo (principalmente grandes provedores de serviços de nuvem da América do Norte, CSPs). O volume de fornecimento de longo prazo garantido é equivalente a mais de 50% da capacidade total para 2027 e 2028, e o mecanismo de precificação foi totalmente incorporado a uma estrutura dinâmica capaz de refletir com flexibilidade as condições de mercado.
Essa vinculação profunda por meio de acordos de longo prazo está reescrevendo fundamentalmente a lógica de valuation da indústria de memória. No passado, os chips de memória eram vistos como uma commodity fortemente cíclica típica — os picos de preço frequentemente induziam a expansão cega de capacidade, e, uma vez que os clientes downstream cortassem pedidos, a indústria rapidamente cairia no atoleiro de uma guerra de preços; por isso, o mercado de capitais tendia a atribuir valuations baixos nos picos de lucro do setor. Mas agora, por meio de acordos LTA que cobrem mais da metade da capacidade e de um mecanismo de precificação dinâmica "baseado no mercado", a SK Hynix está, na prática, transformando o que antes era um negócio de compra e venda altamente volátil e cíclico em um negócio "quase personalizado" com certeza extremamente alta, respondendo assim às dúvidas do mercado sobre se o desempenho do próximo ano já atingiu o pico.
Ao mesmo tempo, a confiança de deter pedidos de acordos de longo prazo traduziu-se diretamente em uma nova rodada de convocações para expansão de capacidade. A SK Hynix declarou claramente que com a entrada em operação oficial da primeira fase da fábrica de wafers (Fab) de Yongin no próximo ano, a escala de despesas de capital (CapEx) e de investimentos em infraestrutura da empresa no próximo ano aumentará acentuadamente em comparação com este ano. Isso também explica perfeitamente o efeito de encadeamento no mercado atual — o plano de expansão com dinheiro real do líder de memória não apenas ancora o ciclo de prosperidade para pares como Micron e Samsung, mas também alimenta diretamente as cadeias industriais upstream de equipamentos de fabricação de wafers, gravação e deposição, e empacotamento avançado, desencadeando assim uma ressonância coletiva em todo o setor de hardware semicondutor.
No entanto, por trás desse frenesi de memória impulsionado pela IA, a disparidade de temperatura da indústria também está se ampliando ainda mais. A SK Hynix também alertou em sua teleconferência de resultados que, como os preços de memória continuam a subir e a capacidade está altamente concentrada em servidores, os fabricantes downstream de PCs e smartphones estão sob evidente pressão de custos, e a demanda final por eletrônicos de consumo tradicionais começou a ser reprimida.
De um lado, os eletrônicos de consumo lutam para testar os limites da demanda em meio a uma onda de aumentos de preços; do outro, os gigantes da nuvem gastam pesadamente para assinar contratos de longo prazo de cinco anos, a fim de garantir chips de poder computacional. Com um relatório financeiro cuja receita ultrapassou pela primeira vez cem trilhões de won coreanos, a SK Hynix comprovou o poder de precificação absoluto do hardware central upstream na atual onda de IA; mas, estando em uma máxima histórica de quase 80% de margem operacional, enquanto o mercado paga pela certeza atual, seu olhar certamente se voltará mais adiante — quando o upstream já tiver antecipado plenamente as expectativas para os próximos anos, se a comercialização downstream da IA poderá gerar fluxo de caixa correspondente dentro do prazo será a próxima variável-chave que determinará a qualidade deste superciclo.